5 Strategi Keuangan Realistis Ambil KPR Rumah dengan Gaji UMR Semarang

Rumah subsidi FLPP menjadi opsi bagi pekerja bergaji UMR Semarang, dengan bunga tetap 5% hingga lunas dan tenor sampai 20 tahun.
Cicilan KPR disarankan maksimal 30% dari pendapatan kotor, sekitar Rp950.000-Rp1 juta, sementara DP lebih besar dapat meringankan pinjaman.
Pemohon perlu melunasi utang konsumtif agar riwayat SLIK OJK bersih, serta mengalokasikan penghasilan tambahan untuk biaya akad seperti notaris, pajak, provisi, dan asuransi.
Memiliki rumah impian sering kali terasa seperti cita-cita yang sulit digapai saat melihat nominal gaji bulanan yang pas-pasan? Kekhawatiran akan besarnya cicilan, lonjakan suku bunga, hingga ketakutan pengajuan ditolak bank kerap kali menghentikan niat untuk mulai berinvestasi properti.
Namun, punya hunian pribadi dengan penghasilan setara UMR sebenarnya bukan hal yang mustahil jika kamu paham triknya. Kuncinya terletak pada kedisiplinan mengatur arus kas serta kejelian memilih skema pembiayaan. Yuk, bedah lima strategi keuangan realistis untuk mewujudkan KPR pertamamu!
1. Targetkan Rumah Subsidi Pemerintah (Skema FLPP)
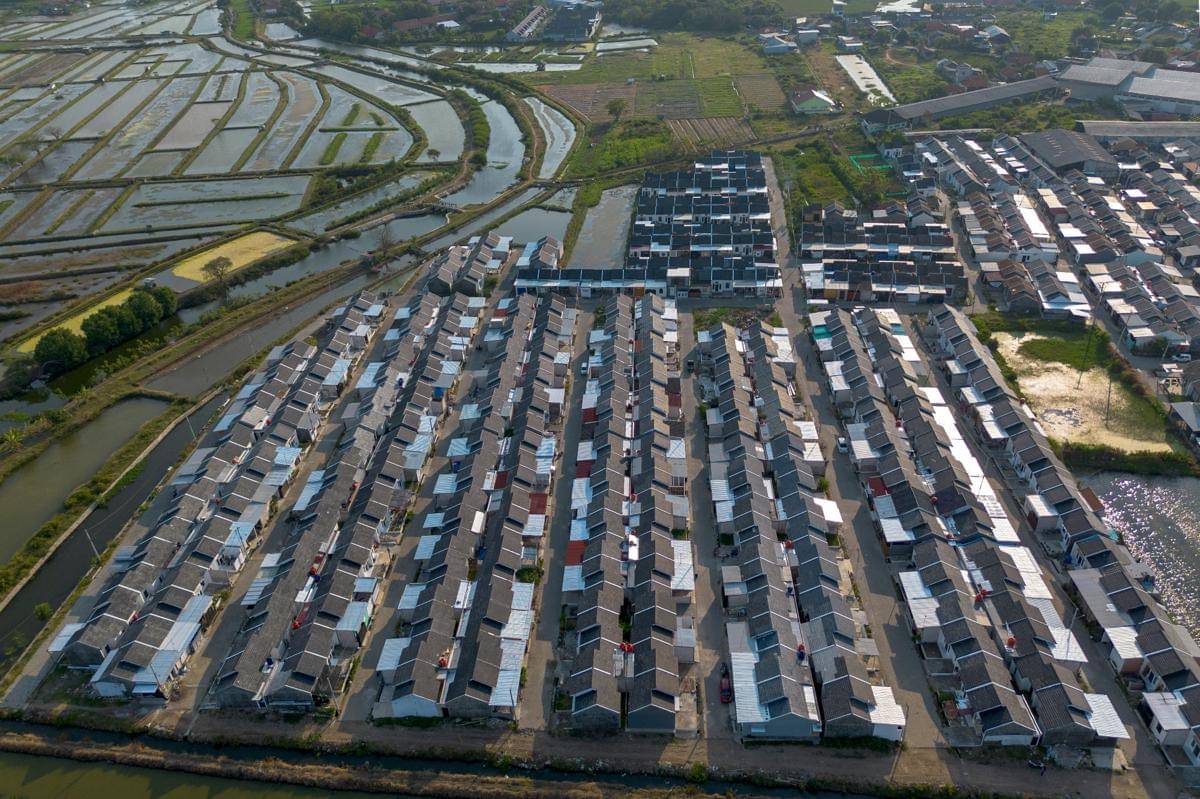
Ilustrasi permukiman perumahan subsidi. (ANTARA FOTO/Dedhez Anggara) Jangan memaksakan diri mengambil rumah komersial jika anggaran bulananmu masih terbatas. Pilihan paling rasional adalah rumah subsidi yang mendapatkan bantuan skema FLPP (Fasilitas Likuiditas Pembiayaan Perumahan) dari pemerintah.
Keuntungan utamanya adalah suku bunga flat 5 persen hingga lunas dengan tenor panjang mencapai 20 tahun. Kamu bisa mengincar proyek perumahan di kawasan penyangga Kota Semarang, seperti area Genuk, Podorejo (Ngaliyan), atau bergeser sedikit ke daerah Sayung dan Mranggen.
2. Terapkan Batas Maksimal Angsuran 30% dari Gaji
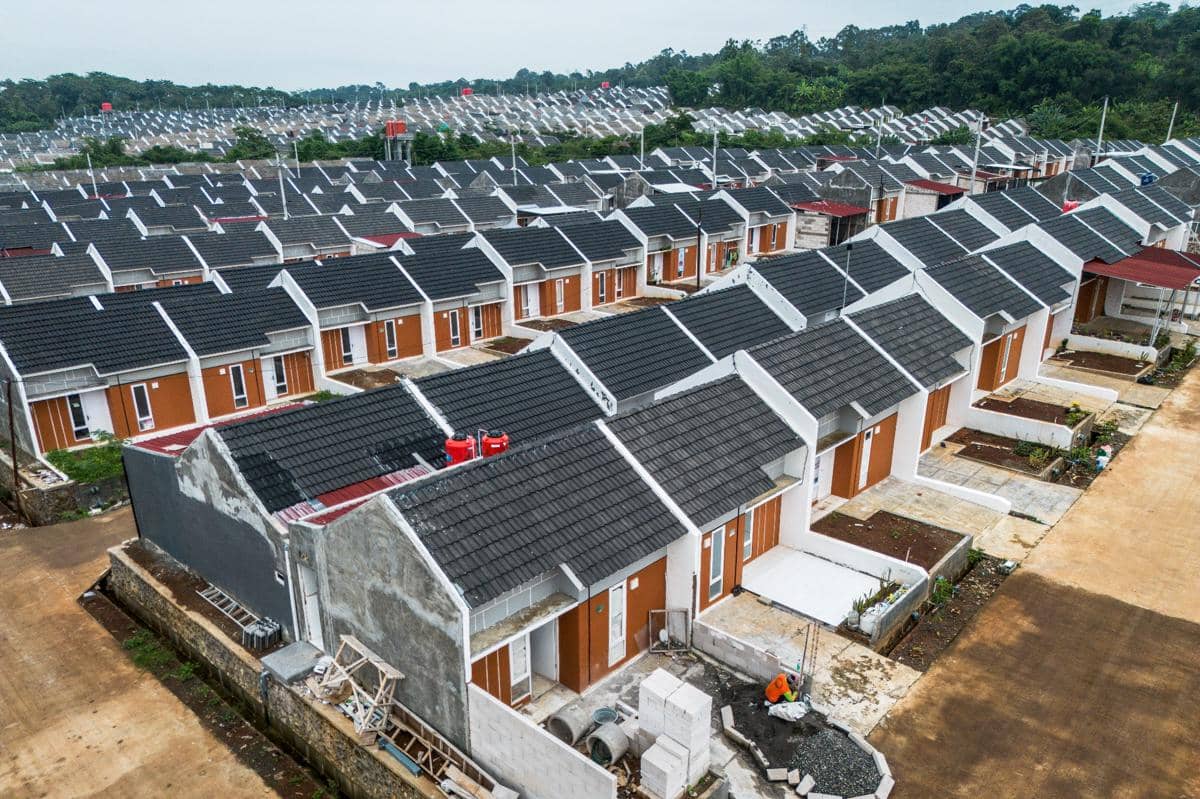
Ilustrasi foto udara kompleks perumahan KPR subsidi. (ANTARA FOTO/Aprillio Akbar) Analis perbankan menerapkan aturan ketat mengenai Debt Service Ratio (DSR) atau rasio kemampuan bayar utang. Batas aman cicilan bulanan yang kemungkinan besar disetujui bank adalah maksimal 30% dari total pendapatan kotor.
Jika mengacu pada standar UMR Semarang, plafon cicilan idealmu berada di kisaran Rp950.000 hingga Rp1.000.000 per bulan. Angka ini sangat presisi dengan skema angsuran rumah subsidi yang dipatok sekitar Rp1 jutaan.
3. Agresif Menabung untuk Memperbesar Uang Muka (DP)

Ilustrasi foto udara kawasan perumahan yang dibangun di antara lahan pertanian. (ANTARA FOTO/Basri Marzuki) Meskipun banyak pengembang menawarkan promo menarik seperti DP Rp0, menyerahkan uang muka lebih besar di awal akan sangat menguntungkan posisi finansialmu dalam jangka panjang.
Makin besar nominal DP yang dibayarkan, makin kecil pula plafon pinjaman pokok yang kamu ajukan ke bank. Dampaknya, nilai cicilan saban bulan menjadi jauh lebih ringan atau kamu bisa memilih tenor pinjaman pendek agar beban utang cepat selesai.
4. Bersihkan BI Checking (SLIK OJK) dari Utang Konsumtif

Buruh bangunan menyelesaikan pengerjaan rumah tipe 30/60 di perumahan bersubsidi Kabupaten Kendal, Jawa Tengah. (IDN Times/Dhana Kencana) Sebelum mendatangi kantor cabang bank, pastikan riwayat kreditmu bersih total tanpa ada catatan tunggakan. Analis bank akan langsung menolak berkas pengajuan jika kamu memiliki skor kredit buruk.
Segera lunasi seluruh utang berjalan, terutama utang konsumtif seperti Paylater, pinjaman online (pinjol), atau cicilan kendaraan. Memiliki tagihan aktif lain akan memotong kuota kemampuan bayar 30 persen, yang berisiko membuat pengajuan KPR-mu ditolak.
5. Cari Penghasilan Tambahan Khusus Alokasi Rumah

Seorang pekerja sektor informal mengamati deretan rumah bersubsidi di pusat pertumbuhan Kendal, Jawa Tengah. (IDN Times/Dhana Kencana) Mengandalkan satu sumber gaji bulanan memang menuntut kedisiplinan ekstra. Untuk melonggarkan napas keuangan, cobalah mengambil pekerjaan sampingan (side hustle) di luar jam kerja utama.
Hasil dari pendapatan tambahan tersebut wajib diisolasi 100% ke rekening khusus untuk menutup biaya akad awal, seperti jasa notaris, pajak BPHTB, biaya provisi, dan asuransi KPR yang sering kali luput dari perhitungan pembeli pertama.
Membeli rumah pertamamu adalah sebuah maraton finansial yang membutuhkan konsistensi, bukan jalan pintas. Semakin cepat kamu membenahi kelayakan kredit dan merapikan pos tabungan, semakin dekat pula kamu dengan kunci rumah sendiri.
Apakah kamu sudah mulai menabung atau mengincar lokasi perumahan tertentu untuk pengajuan KPR pertamamu tahun ini? Ceritakan rencanamu di kolom komentar, ya!